

Как застраховать лизинговое имущество от падения БПЛА
08 октября 2026
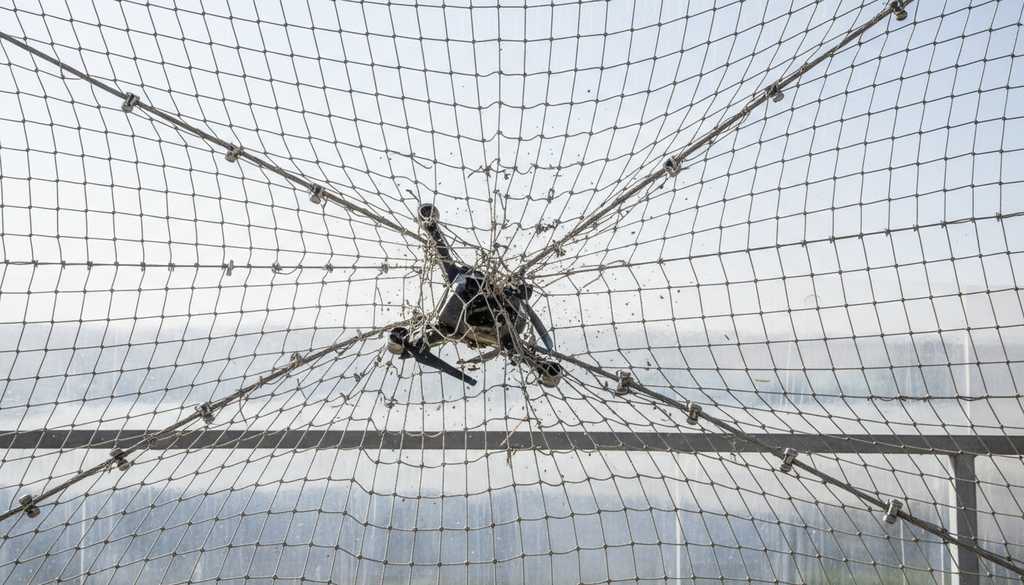
Объём рынка страхования от падения БПЛА в 2025 году составил до 25–40 миллиардов рублей. По данным Агентства страховых новостей сегодня каждый четвертый полис заключается с риском падения дронов.
Очевидно, что в зоне риска находится в том числе имущество, переданное в лизинг. Опрос, проведенный ТГ-каналом All-leasing.ru показал, что 40% лизинговых компаний уже сегодня страхуют свое имущество от падения беспилотников.
В этом относительно новом страховом продукте есть особенности. Давайте разбираться.
Что предлагают страховые компании?
В настоящее время, сообщили порталу All-leasing.ru во Всероссийском союзе страховщиков (ВВС), как правило, страховые компании предлагают дополнительно к основному покрытию возмещение по риску «Терроризм», который включает в себя падение БПЛА и последствия падения БПЛА в случае, если такое событие было признано террористическим актом, т. е. уголовное дело было возбуждено по статье 205 Уголовного кодекса Российской Федерации.
Кроме того, акцентировали в ВВС, страховщик может предложить покрытие от любых военных рисков, и тогда по какой статье УК РФ было возбуждено уголовное дело не имеет значения.
По сути, все компании (их неполный перечень мы опубликовали здесь), предлагающие страхование от падения БПЛА, могут предложить и страхование от военных рисков.
Как рассказала Зоя Климашина, заместитель директора департамента по цифровым продуктам и по работе с лизинговыми компаниями «Абсолют Страхование», компания предлагает коробочный продукт страхования легковых автомобилей на случай повреждения или гибели в результате атаки или падения БПЛА. Страховой случай сформулирован как повреждение, полная гибель или утрата отдельных деталей автомобиля в результате падения или атаки беспилотного летательного аппарата. Повреждения автомобиля в результате пожара, вызванного падением или взрывом БПЛА входит в страховое покрытие.
Страховое покрытие, отмечает Зоя Климашина, распространяется на события, произошедшие как на дорогах общего пользования, в том числе грунтовых, так и на обособленных территориях предприятий, строительных площадок и т. п.
Как рассказал Евгений Карасев, начальник управления андеррайтинга и технических рисков Росгосстраха, падение БПЛА включено в рамках страхования рисков «терроризм и диверсия». Покрытие распространяется на имущество юридических лиц (в т. ч. СМР, спецтехника).
Что же касается регионов, в которых действует данный страховой продукт, то в силу быстро меняющейся ситуации это регулируется в рамках внутренней политики компании.
На что обратить внимание, заключая договор страхования?
Ключевой аспект для клиента при заключении договора страхования имущества — предельно внимательно изучить текст договора, чтобы избежать разночтений при наступлении страхового случая, предупреждают во Всероссийском союзе страховщиков. Прежде всего, необходимо обратить внимание на условия страхования и четко понимать, не является ли ущерб, полученный в результате терроризма или диверсии, исключением из страхового покрытия.
«Падение БПЛА», «ударная волна», «действие систем ПВО», «военные действия» — это разные формулировки, и от них зависит, признают ли случай страховым.
Еще один важный момент — перечень документов для подтверждения страхового случая.
Ниже мы приводим перечень документов, которые могут потребоваться для получения компенсации при данном страховом случае. Ключевой момент — документы от компетентных органов, подтверждающие факт происшествия.
-
Акт обследования от МЧС — с указанием даты, времени, места, факта воздействия и перечня пострадавших объектов
-
Протокол осмотра места происшествия от МВД / Следственного комитета (с номером КУСП)
-
Постановление о возбуждении уголовного дела (например, по ст. 205(теракт) или 281 УК РФ (диверсия)) — или постановление об отказе в возбуждении, если виновные не установлены
Внимание: в этих документах должно быть прямо указано, что ущерб нанесён именно в результате падения БПЛА или его частей.
И два слова о специфике повреждения лизингового имущества .
По закону (ст. 21 Федерального закона № 164-ФЗ «О финансовой аренде (лизинге)») обязанность по страхованию имущества может возлагаться как на лизингодателя, так и на лизингополучателя — конкретную сторону всегда определяют условия договора. На практике чаще всего полис оформляет лизингополучатель. Но в случае полной гибели имущества первым выгодоприобретателем (получателем страховой выплаты в размере непогашенной стоимости имущества) выступает лизингодатель (собственник). Остаток страховой суммы (если она превышает долг по лизингу) обычно перечисляется лизингополучателю.
Оперативные новости на телеграм-канале портала:  t.me/Allleasing_ru
Комментарии
|

Чтобы оставить комментарий авторизуйтесь или зарегистрируйтесь